来源:价值目录 作者:价值目录
目前中国经济的焦点问题,是房价什么时候见底?
但野村把问题换了个方向:
地产下行为什么拖了这么久?答案不只在售楼处,也在企业账本。
报告估算,开发商欠上下游企业约25万亿元,其中约7.8万亿元已经属于问题贸易信用。
这个规模,是保交房资金缺口约3万亿元的两到三倍。
钱卡在开发商这里,建筑商、材料商、供应商,再到地方政府和银行,都会跟着收缩。
所以野村报告,提出一个让站长觉得很有增量信息的观点:
清理企业间欠款,是中国内需真正修复和地产企稳的前提。
房价是结果,信用链条堵了,是病根。
野村这份报告的标题:清理企业间欠款,才是重振中国经济的关键。
要点如下:
1)地产不是普通周期,财政、财富、信用三条线一起失血:
这轮地产调整从2021年中开始,已经拖到第六年。
2026年前八个月,新房销售额同比下降13.0%,比2025年全年12.6%的降幅还差一点。
百强房企合同销售额较2020年高点下跌74.9%,全国房价均值较高点下跌约40%。
更麻烦的是,地产下行同时砸中三件事:
地方政府卖地收入锐减,居民房产财富缩水,企业抵押物贬值。房产曾占居民财富约60%,房价跌40%,等于居民总资产缩水约24%。
过去地方政府接近40%的收入来自地产相关渠道,土地卖不动,基建、工资、付款能力都会受影响。
换句话说,问题已经不是“房子卖不出去”这么简单,而是财政、家庭资产负债表和企业信用一起转弱。
2)预售制把风险提前塞给了买房人,也塞给了产业链:
2015年以后,央行通过PSL向政策性银行投放3.6万亿元低成本资金,支持棚改货币化。
大量资金流入低线城市楼市,开发商随即进入“高杠杆、高负债、高周转”模式。
关键在预售。
中国版预售不是先交一点定金,而是买房人把接近全款提前交给开发商,房子两三年后交付。高峰期,预售占新房销售比例接近90%,2025年仍占68%。银行、买家、建筑商和材料商,实际上都在给开发商垫资。
这套模式在房价上涨时很好用。
房子没盖完,钱已经滚到下一幅土地。
可一旦销售停了,工地停工、买家停贷、供应商被欠款,所有问题会同时出现。预售制原本是融资工具,最后变成了风险传送带。
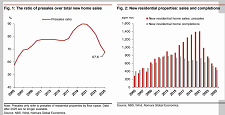
图1、图2:预售占比曾在2021年前后接近90%,新房销售与竣工之间的缺口,也把交付风险留给了买房人。
3)开发商缺的从来不只是银行贷款,而是一整条信用链:
央行2023年罕见披露过2022年开发商负债结构:预售资金占32%,上下游应付款占30%,银行、债券、非标等金融负债合计占31%,递延税款占7%。
这说明什么?
开发商负债里,最大两块并不是传统银行贷款,而是买房人的预付款和企业间的应付款。
房地产信用风险,天然会顺着供应链往外传。
2017年以后,开发商从银行、债券市场拿钱越来越难了,只能压建筑商和供应商。建筑商先垫钱开工,开发商用商票付账,正式账期从30到60天拉长到180天、270天,甚至超过360天。
表面看是生意账期,实质是产业链被迫给开发商做无息贷款。
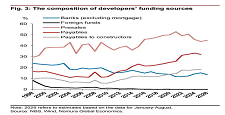
图3:开发商资金来源里,预售和应付款长期占据大头;2021年以后,应付款占比继续抬升。
4)“三角债”回来了,而且规模不小:
报告估计,2025年开发商对上下游企业应付款约25万亿元。其中,建筑施工企业应付款已在2024年达到12.1万亿元,五年接近翻倍,并超过建筑业营业成本的一半。
建筑企业应付款周转天数已经超过180天。正常情况下,强势企业拖长账期可以说自己有议价能力。可现在建筑行业自己在收缩,这不是强势,是现金流紧张。
建筑业增加值2025年实际下降1.1%,是1989年以来首次年度收缩,2026年上半年又同比下降4.0%。建筑业平均用工人数从2023年的6800万降到2025年的5100万,少了约1700万。账期拉长、工人减少、项目收缩,是同一枚硬币的三面。
5)土地财政断供后,城投又成了欠款链条的一环:
过去地方财政高度依赖土地。
高地价支撑地方收入,也支撑城投抵押融资和偿债。地产下行后,开发商不拿地,地方卖地收入大幅缩水。
野村估算,目前这部分收入已经消失约三分之二。
压力很快转移到非金融主体。现金紧张的城投和地方政府机构,开始拖欠承包商、工程公司、医疗设备商、环保服务商。
民营经济本就被银行收紧授信,只能继续拖下游,欠款就这样一层层传下去。
2024年推出的10万亿元化债方案能帮地方政府减压,但口径很关键:其中6万亿元置换债主要处理官方隐性债务,只有4万亿元新增专项债的使用范围更宽,能够用于化解存量风险和企业欠款。
到2026年6月底,化债资金已发行7.5万亿元,其中约2.8万亿元用于置换非标债务和企业欠款。注意,企业欠款只是其中一部分。
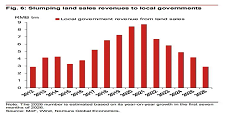
图6:地方政府土地出让收入在2021年见顶后快速回落,土地财政旧模式已经很难回去。
6)7.8万亿元问题欠款,是推算出来的,不是官方口径:
站长提醒一句,这个数字要先看清楚口径。
统计局数据显示,开发商总负债2024年为83万亿元,比2021年91万亿元的峰值少了8万亿元。若按趋势推算,2025年总负债约78万亿元。
2025年,开发商应付款占总负债比重约为32.1%,对应上下游应付款约25万亿元。
野村再看2021年以来发生境内债或美元债违约、展期的78家房企,其合同销售额约占全国33%,负债占比的参考区间约为17%至45%。取中值31%计算,问题欠款就是约7.8万亿元。
这不是精确审计数,但已经足够说明量级。
真正危险的,不一定是欠款绝对值,而是市场不知道谁欠谁、欠多少、哪些还能还。
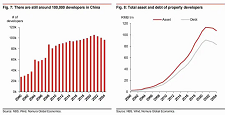
图7、图8:全国仍有约10万家房企;开发商总负债在2021年见顶后回落,但负债规模仍高达80万亿元左右。
7)账期正在变成一场全行业压力测试:
工业企业应收账款增速已经连续多年快于收入。
2021到2025年,应收账款年均增长9.3%,收入年均增长只有5.7%。2026年1至7月,应收账款又同比增长8.5%,收入增速为6.5%。
回款天数更能说明问题。工业企业平均应收账款回收期,2019到2022年均值约52天,2023年升至61天,2026年前七个月达到72天,创纪录。
受伤最重的是地产链。水泥、玻璃所在的非金属矿物制品行业,回款天数从2022年的92天升至2026年的146天,增加54天;家具增加28天,纺织服装增加27天,皮革鞋靴增加28天。
出口和AI链条好一些,电子产品回款天数甚至略有缩短。也就是说,压力并非平均分布,地产链和普通制造业先被拖住。
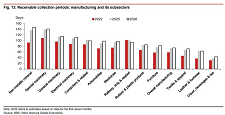
图13:制造业各子行业回款期普遍拉长,非金属矿物制品、专用设备和通用设备居前。
8)政策已经转弯,但目前更像先清门口,还没进屋:
2024年“924政策转向”后,政策层面拿出了降准降息、股市支持工具和10万亿元化债方案。
可是信用增长还在继续下台阶。
社会融资规模增速从2024年9月的8.0%降到2026年8月的7.2%,银行贷款增速从8.1%降到4.9%。
剔除化债置换影响,2026年7月贷款增速约5.6%,仍然明显偏低。
对企业欠款,政策最近明显加快了。
2026年8月21日,国务院常务会议要求加大力度清理企业间欠款,严禁新增拖欠;9月10日,国务院进一步要求大企业60天内支付中小企业款项,央企和政府采购原则上现金支付,付款期限超过6个月的商业票据不得再拿去银行贴现融资。
方向是对的,但难点在钱从哪来。
只下文件,不解决地方财政和开发商偿付能力,账期可能会换个形式继续滚。
9)中国并不是没处理过,90年代那场三角债战役值得再看:
上世纪80年代末到90年代初,银行收紧信贷后,一些地方和国企没有停下来,反而上马没有落实资金的固定资产投资项目。
建筑商先垫资,项目方付不出进度款,欠款顺着设备商、材料商一路传下去。到1991年中,三角债总额超过3000亿元,约相当于全部商业银行信贷的一半、年工业产值的三分之一。
时任总理1991年7月亲自牵头清理。
他没有选择大水漫灌,而是先审计、再定向注入“种子资金”。审计发现,超过70%的欠款来自没有资金来源的在建项目。
中央拿出500亿元专项贷款,只用于收尾重点工程;地方每拿1元中央资金,至少要清理3到4元下游欠款,银行人员还要盯着账户,防止钱被挪走。这就是后来著名的“无资金、不开工”。
1991到1993年,约528亿元种子资金撬动超过3077亿元三角债,清理乘数超过1:5.8。
更重要的是,这场战役把软预算约束改成硬约束,也为1994年财税、银行和汇率改革清了场。
有些账不能只靠拖,得先止血,再改制度。
10)日本当年的教训很简单:坏账拖着,不会自己变好:
日本泡沫破灭后,监管部门长期宽容处理银行坏账,希望时间消化问题。
结果是僵尸企业越来越多,信用系统越来越堵。
直到2002年竹中平藏推出金融再生计划,才强行拆雷。
竹中方案的重点,不是简单放流动性,而是先严格审计,要求银行用现金流折现重新估值;再设定“一年处置50%、两年处置80%”的硬指标;同时限制递延税资产计入资本,并保留国有化威胁。
大型银行不良率从2002年3月的8.4%降到2005年3月的2.9%,信用传导恢复,日本随后进入持续73个月的“伊邪那美景气”。
代价也很清楚:日本政府债务率被推到GDP的200%以上。
中国和日本不一样。
日本坏账主要集中在银行,中国坏账更多藏在预售交付、企业欠款和城投付款里。
中国商业银行官方不良率自2008年以来长期低于2%,并不代表风险不存在,只说明风险藏在了银行资产负债表之外。
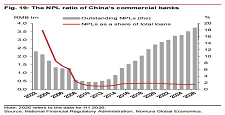
图19:中国商业银行官方不良率长期低于2%,但本轮地产风险大量体现为企业间欠款,而非立刻变成银行贷款不良。
11)一线楼市回暖,不等于全国楼市已经见底:
报告还提到一个很现实的分化。上海二手房成交量已回到五年高位,房价小幅回升;北京、深圳、杭州、合肥、武汉、苏州等“智能城市”,受益于AI产业和人口资源集聚,楼市也相对更有支撑。
但低能级城市不一样。
缺乏产业增量和人口流入,房价仍在下探。过去一线回暖,常被认为会带动全国;这次未必。AI产业正在把资金、企业和人口吸向少数城市,分化反而更大。
所以,看到核心城市回暖就说地产已经全面见底,还是有点早。中国楼市正在从周期问题,变成城市结构问题。
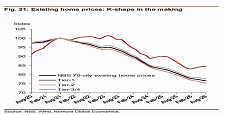
图21:一线城市二手房价格率先企稳,二三线城市仍处下行通道,楼市“K形分化”正在形成。
12)真正要下重手,中央资产负债表绕不开:
野村给出的思路,和当年朱镕基清理三角债、日本竹中方案有相通之处:先摸清坏账,再用财政和金融资源定向清理,同时切断新增欠款的源头。
具体看,报告建议做全国层面的资产审计,把问题资产、僵尸企业和可回收项目分开;扩大中央主导的债务置换,用专项资金支付承包商和供应商;必要时动用中央财政资产负债表,支持区域银行和资产处置平台。
这里的关键不是无差别兜底,而是让现金流重新回到企业手里。
地方政府财政也得重做。消费税分给地方,但体量不够填土地财政的坑;更现实的组合,是压缩不必要支出、优化转移支付、让土地指标跟着人口和产业走,并用法治约束地方政府从“帮助之手”变成“乱伸手”。
总结
野村研报的观点让人耳目一新:
如果不清理企业间欠款,地产企稳和内需修复都只是表面文章。
7.8万亿元问题欠款背后,是25万亿元应付款、180天以上的建筑账期,以及被拖住的企业投资、居民就业和消费信心。
清欠款不是救某个开发商,而是把经济循环系统重新接上。
文本参考研报:
《野村-清理企业间欠款:重振中国经济的关键-Clearing inter-firm arrears:The key to rejuvenating China's economy-20260916【32页】》


